Carlospin verificatie en KYC: documenten en controletijd
 Beschikbaar in NL
Identiteit, adres en betaalmethode
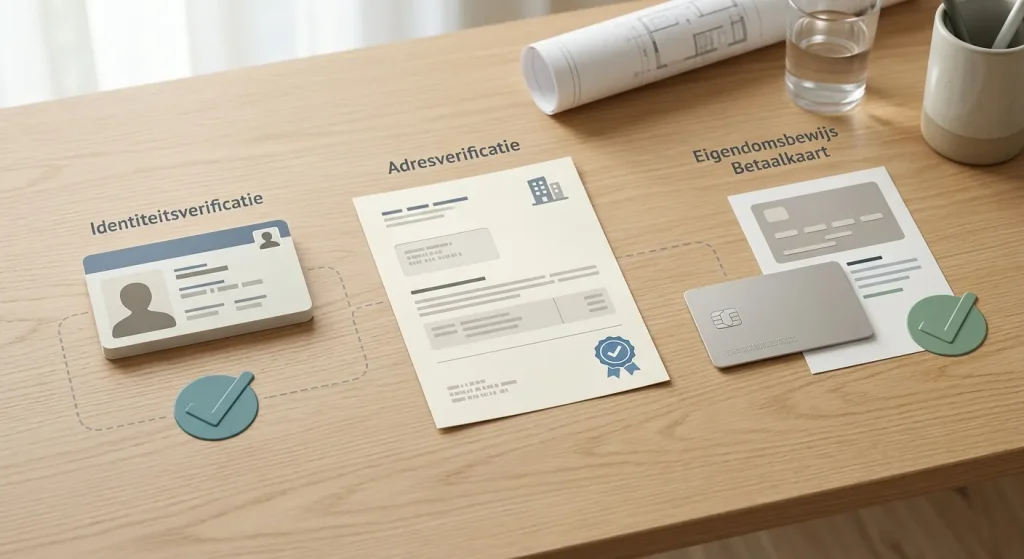
De officiële KYC Policy van Carlospin zegt dat de operator documenten kan opvragen om identiteit en locatie vast te stellen. De vaste basis bestaat uit identificatiegegevens en kan worden aangevuld met een paspoort of identiteitskaart, adresbewijs en in bepaalde gevallen bewijs van de gebruikte betaalmethode. De dedicated KYC Policy noemt na upload een reviewdoelstelling van 24 uur, maar de homepage-FAQ noemt 48 uur. Daarom behandelen we 24 uur als het primaire beleidsdoel en niet als een gegarandeerde doorlooptijd. Verificatie is bovendien risicogestuurd: niet iedere speler krijgt exact dezelfde documentenlijst of dezelfde controlevolgorde.
Inhoudsopgave
- Welke documenten Carlospin volgens de KYC Policy kan vragen
- Waarom niet iedereen dezelfde KYC krijgt
- 24 uur is een reviewdoel, geen garantie
- Waarom betaalbewijs kan worden gevraagd
- Wanneer KYC een opname raakt
- Veelvoorkomende redenen waarom documenten opnieuw worden gevraagd
- Zo lees je een documentverzoek zonder meer te uploaden dan nodig
- De volgorde van KYC rond een opname
- Waarom consistentie tussen account, adres en betaalroute centraal staat
- Welke verificatiestap bij Carlospin meestal het verschil maakt
- Aanbevolen
Welke documenten Carlospin volgens de KYC Policy kan vragen
De policy verdeelt informatie en documenten in meerdere categorieën. Als minimumgegevens noemt Carlospin onder meer volledige naam, geboortedatum, woonadres en identificatienummer. Voor daadwerkelijke identificatie kunnen een geldig paspoort of identiteitskaart en een document ter bevestiging van het woonadres worden gevraagd. Als adresbewijs noemt de policy bijvoorbeeld een energierekening of bankafschrift dat niet ouder is dan zes maanden.
Daarnaast kunnen aanvullende stukken worden gevraagd. De policy noemt onder andere een extra identiteitsdocument, een foto van de gebruiker met een geopend paspoort en een foto van de voorkant van een bankkaart waarbij slechts bepaalde cijfers zichtbaar hoeven te zijn. Dat laatste is geen universele eis voor elk account: het is een voorbeeld van aanvullende verificatie die afhankelijk kan zijn van risiconiveau, transactie en betaalmethode.
| Categorie | Voorbeelden uit de policy | Doel van de controle |
|---|---|---|
| Identiteit | Paspoort of identiteitskaart | Naam, geboortedatum en identiteit koppelen aan het account. |
| Adres | Bankafschrift of nutsrekening, volgens de policy niet ouder dan zes maanden | Controleren of het opgegeven woonadres kan worden bevestigd. |
| Betaalmethode | Bijvoorbeeld beperkte foto van een bankkaart | Controleren of de gebruikte betaalmethode aan de rekeninghouder kan worden gekoppeld. |
| Aanvullend | Extra ID of foto met identiteitsdocument | Extra zekerheid wanneer standaardcontrole onvoldoende is. |
Waarom niet iedereen dezelfde KYC krijgt
Carlospin beschrijft een risk-based approach met drie niveaus: simplified due diligence, customer due diligence en enhanced due diligence. Daarmee maakt de operator zelf duidelijk dat de controle kan verschillen op basis van risico, type klant en transactie. Een eenvoudige registratiecontrole is dus niet hetzelfde als een diepere controle bij een grotere transactie of een account dat extra verificatie nodig heeft.
Dit is belangrijk bij het interpreteren van documentenlijsten. Een lijst op een reviewpagina mag niet worden gelezen als een belofte dat precies deze drie bestanden altijd voldoende zijn. De juiste praktische aanpak is om de gegevens in je registratie consistent te houden en alleen de stukken aan te leveren die in de actuele verificatieflow worden gevraagd.
24 uur is een reviewdoel, geen garantie
De dedicated KYC Policy zegt dat de KYC-teamleden na upload 24 uur hebben om de documenten te beoordelen en per e-mail een uitkomst te sturen: goedgekeurd, afgewezen of aanvullende informatie nodig. Op de openbare homepage staat in de FAQ daarentegen dat goedkeuring binnen 48 uur plaatsvindt. Die twee officiële teksten zijn niet volledig gelijk.
Voor deze pagina krijgt de dedicated KYC Policy het meeste gewicht omdat die specifiek over verificatie gaat. Toch is het verschil een reden om geen harde garantie te geven. Een extra documentverzoek, slecht leesbare upload of mismatch tussen account en bewijsstuk kan de totale doorlooptijd verlengen. Controleer daarom bij een tijdgevoelige opname altijd de actuele status in het account.
Waarom betaalbewijs kan worden gevraagd
Een betaalmethode is meer dan een manier om geld te verplaatsen. Bij KYC en anti-fraudecontrole kan de operator willen controleren of de persoon achter het account ook de rekeninghouder of kaarthouder is. Daarom noemt de policy een bankkaartfoto als mogelijk aanvullend document. Het doel is dan niet om volledige kaartgegevens te verzamelen, maar om eigendom en aansluiting op het account te controleren.
Lever nooit meer gegevens aan dan de verificatie-interface expliciet vraagt. Als een kaartfoto wordt gevraagd, volg dan de masking-instructies van de operator. Voor algemene betaalopties en methodeverschillen verwijst deze site naar Carlospin betalingen; voor de gevolgen voor een opname naar de pagina over uitbetaling.
Wanneer KYC een opname raakt
De KYC Policy zegt dat gebruikers met een tijdelijk goedgekeurde status het platform normaal kunnen gebruiken, maar dat hun mogelijkheid om opnames af te ronden beperkt kan zijn. Dezelfde policy zegt dat een mislukte KYC kan betekenen dat verdere stortingen of opnames niet mogelijk zijn. Daardoor is verificatie vooral relevant zodra geld het account moet verlaten.
Ook na succesvolle KYC noemt de policy een aparte algoritmische en handmatige controle van activiteit en saldo vóór een opname. Dat betekent dat identiteitsverificatie niet automatisch hetzelfde is als definitieve betaalgoedkeuring. Houd daarom KYC-tijd, interne withdrawal review en verwerking door de betaalmethode als afzonderlijke stappen.
Veelvoorkomende redenen waarom documenten opnieuw worden gevraagd
De KYC Policy noemt meerdere redenen voor afwijzing of een nieuw verzoek: naam of adres komt niet overeen met het account, documenten zijn onleesbaar of beschadigd, de upload bewijst niet wat nodig is, of het documenttype wordt niet geaccepteerd. In de praktijk zijn dit precies de punten die je vooraf kunt beperken.
- Zorg dat naam en adres overeenkomen met de gegevens in het account.
- Upload een volledige, scherpe afbeelding zonder afgesneden hoeken.
- Controleer of een adresbewijs binnen de genoemde geldigheidsperiode valt.
- Verberg alleen kaartgegevens die volgens de instructies verborgen mogen worden.
- Reageer op een verzoek om aanvullende informatie in plaats van hetzelfde bestand opnieuw te sturen.
Voor het bredere oordeel over de aanbieder staat de aparte pagina over betrouwbaarheid; hier gaat het uitsluitend om identiteit, adres, betaalbewijs en de verwerking van KYC-verzoeken.
Zo lees je een documentverzoek zonder meer te uploaden dan nodig
Een KYC-verzoek is het duidelijkst wanneer je eerst bepaalt welke categorie de operator wil bevestigen. Een identiteitsdocument controleert andere gegevens dan een adresbewijs, en bewijs van een betaalmethode dient weer een ander doel. Die functies staan ook los van elkaar in de KYC Policy. Door het verzoek op categorie te lezen, voorkom je dat je meerdere bestanden aanlevert terwijl slechts één specifiek bewijsstuk ontbreekt.
Controleer vervolgens of het document de gegevens toont die bij die categorie horen. Bij identiteit gaat het om de koppeling met de persoonsinformatie in het account; bij adres om het woonadres; bij betaalbewijs om de aansluiting tussen gebruiker en gebruikte betaalroute. Een document kan echt en leesbaar zijn maar toch niet het gevraagde punt bewijzen. Dat verklaart waarom de policy naast afwijzing ook de mogelijkheid van aanvullende informatie noemt.
Lever daarom alleen aan wat de actuele verificatieflow vraagt en volg eventuele instructies over zichtbaarheid of afscherming van gegevens. De pagina kan algemene voorbeelden geven, maar de operator bepaalt per verzoek welke stukken voor dat account nodig zijn. Dat sluit aan bij de risk-based aanpak die Carlospin zelf beschrijft.
De volgorde van KYC rond een opname
Bij een opname is het nuttig om drie statussen uit elkaar te houden. Eerst is er de documentstatus: zijn de gevraagde stukken aangeleverd en beoordeeld? Daarna kan er nog een aparte controle van activiteit en saldo volgen. Pas daarna komt de feitelijke betaalverwerking. De KYC Policy beschrijft die controles niet als één enkele stap, waardoor een goedgekeurd identiteitsdocument niet automatisch betekent dat de betaling al is vrijgegeven.
Dat onderscheid helpt ook bij tijdsinschattingen. De vermelding van 24 uur hoort bij de beoordeling van geüploade KYC-documenten. De FAQ-vermelding van 48 uur is eveneens een indicatie voor accountgoedkeuring, geen belofte over het moment waarop geld op een bankrekening of andere betaalroute staat. Voor de betaalfasen zelf staat een aparte uitleg op de uitbetalingspagina.
Als een document wordt afgewezen, kijk dan eerst naar de reden die bij het verzoek staat. Een mismatch, onleesbaar bestand of ongeschikt documenttype vraagt om een andere oplossing dan een nog niet afgeronde interne beoordeling. Het opnieuw uploaden van exact hetzelfde probleemdocument helpt dan niet; een passend en leesbaar bewijsstuk dat aansluit op het verzoek is logischer.
Waarom consistentie tussen account, adres en betaalroute centraal staat
De verschillende KYC-categorieën komen uiteindelijk samen bij één vraag: horen de gegevens en de gebruikte betaalroute logisch bij dezelfde accountgebruiker? Daarom kan een kleine afwijking die bij registratie onbelangrijk lijkt later wel tot een extra controle leiden. Een naamvariant, oud adres of betaalmiddel dat niet duidelijk aan de gebruiker kan worden gekoppeld kan aanleiding zijn om aanvullende informatie te vragen.
De beste voorbereiding is daardoor administratief en niet technisch: houd de accountgegevens actueel, gebruik documenten waarop de relevante gegevens volledig leesbaar zijn en volg de specifieke instructie bij het verzoek. Dat verandert de inhoudelijke beoordeling niet, maar voorkomt dat een verificatieronde onnodig wordt verlengd door een bestand dat het gevraagde punt niet kan bevestigen.
Welke verificatiestap bij Carlospin meestal het verschil maakt
De grootste praktische winst zit in consistentie: correcte accountgegevens, een leesbaar identiteitsdocument en passend adresbewijs verkleinen de kans op een extra ronde. Houd daarnaast rekening met betaalmethodebewijs wanneer de transactie daarom vraagt. Gebruik de 24-uurs vermelding uit de KYC Policy als reviewdoel, niet als garantie, en plan een opname niet alsof verificatie en betaalverwerking één en dezelfde stap zijn.
Aanbevolen
Carlospin spellen: 6.000+ games, providers en categorieën
Carlospin Nederland Gids Slots, live games, instant formats en sportCarlospin presenteert zijn huidige casino als...
Carlospin betaalmethoden voor Nederland: storten, euro en iDEAL
Carlospin Nederland Gids Storten, valuta en controle in het betaalscherm Carlospin ondersteunt euro als interne...
Carlospin bonus en promoties: actuele voorwaarden voor 2026
Carlospin Nederland Gids Welkomstpakket, terugbetaling en actuele regels De actuele openbare Carlospin-promotiepagina toont een driedelig...
Is Carlospin betrouwbaar in Nederland? Licentie en toezicht uitgelegd
Carlospin Nederland Gids Licentie, toezicht en spelersbescherming Voor een Nederlandse speler is het belangrijkste onderscheid...
Carlospin app en mobiel casino: PWA op iPhone en Android
Carlospin Nederland Gids PWA, browser en mobiel spelenCarlospin heeft een mobiele app-ervaring, maar de officieel...
Carlospin registratie: account openen en eerste controles
Carlospin Nederland Gids Aanmelden, accountgegevens en controles vooraf De actuele openbare Carlospin-homepage beschrijft registratie als...